Cadwyni cyflenwi AI a gynhelir trwy fenthyciadau
20 Hydref 2026
Pan fydd strwythur ariannu yn dod yn strwythur cadwyn gyflenwi
Darn barn | Yr Athrawon Aris Syntetos a Mike Wilson, Sefydliad Gweithgynhyrchu, Logisteg a Stocrestrau PARC
Mae’r ffyniant seilwaith AI fel arfer yn cael ei gyflwyno fel stori dechnoleg. Yn gynyddol, mae hefyd yn stori ariannu, ac felly’n stori cadwyn gyflenwi. Bydd y ffordd y mae hyperscalers yn ariannu sglodion, canolfannau data a chapasiti yn dylanwadu ar bwy sy’n berchen ar asedau, pwy sydd â risg, sut mae cyflenwyr yn ymddwyn, a beth sy’n digwydd os bydd disgwyliadau’n newid.
Mae ffyniant technoleg yn dod yn ddigwyddiad marchnad gyfalaf
Mae’r raddfa wedi newid yn hynod gyflym. Yn ei Adroddiad Sefydlogrwydd Ariannol ym mis Gorffennaf 2026, nododd Banc Lloegr fod y pum prif hyperscaler AI – Meta, Alphabet, Amazon, Microsoft ac Oracle – yn cyfrif am tua 3% yn unig o stoc dyled gradd buddsoddi (IG) yr Unol Daleithiau ar ddiwedd 2025, ond mwy na 15% o ddyroddiad blwyddyn hyd yn hyn erbyn dechrau Mai 2026. Yr hyn y mae hyn yn ei olygu yw, er nad yw’r cwmnïau hyn eto yn rheoli’r stoc o ddyled sydd eisoes yn weddill, maen nhw’n benthyca ar gyfradd eithriadol o gyflym o’u cymharu â phawb arall. Nododd yr un adroddiad fod amcangyfrifon consensws ar gyfer eu gwariant cyfalaf cyfunol yn 2028 wedi symud o dan $600 biliwn ddiwedd 2025 i uwchlaw $1 triliwn fisoedd yn ddiweddarach yn unig.[1]
Nid mater o gwmnïau technoleg yn benthyca mwy yn unig yw hyn. Mae mathau newydd o gyllid prosiect, cerbydau pwrpas arbennig, prydlesu a strwythurau eraill oddi ar y fantolen yn cael eu defnyddio fwyfwy i ariannu’r seilwaith ffisegol y tu ôl i AI. Mae datblygiad canolfan ddata Hyperion Meta, er enghraifft, wedi cynnwys tua $27 biliwn o ariannu trwy strwythur dull ariannu prosiect. Yn fwy diweddar, adroddwyd bod Amazon wedi ystyried symud tua $8 biliwn o sglodion Nvidia i mewn i gyfrwng pwrpas arbennig a’u prydlesu yn ôl. Mae’r ffin rhwng buddsoddiad technoleg, cyllid cadwyn gyflenwi a chyllid asedau yn dod yn llawer llai clir. [2],[3]
Nid yw’r risg yn gyfyngedig i ddyled. Mae hyperscalers hefyd yn datblygu ymrwymiadau prynu enfawr yn y dyfodol gyda chyflenwyr a darparwyr seilwaith. Mae’r ymrwymiadau hyn yn ddibynnol ar alw’r dyfodol am sglodion, gweinyddwyr, ynni a chapasiti canolfannau data, gan drosglwyddo disgwyliadau ariannol yn ddwfn i’r gadwyn gyflenwi ffisegol yn effeithiol. Os bydd y galw disgwyliedig AI yn methu ag ymddangos, mae’n bosib bydd y canlyniadau’n cael eu teimlo nid yn unig gan yr hyperscalers eu hunain, ond hefyd gan gyflenwyr, darparwyr logisteg a pherchnogion asedau sydd wedi ehangu capasiti wrth ragweld y galw hwnnw.[4]
Mater pellach yw’r rhyng-ddibyniaeth gynyddol rhwng cwsmeriaid a chyflenwyr y gall y trefniadau hyn ei chreu. Pan fo cwsmer mawr yn buddsoddi mewn cyflenwyr, yn eu hariannu neu’n eu cefnogi fel arall sydd wedyn yn defnyddio’r cyfalaf hwnnw i ehangu capasiti a gwerthu’n ôl i’r un ecosystem, mae cyllido yn dod yn fwy cylchol a gall cyfle a risg gael eu crynhoi o fewn rhwydwaith cymharol fach o gwmnïau.
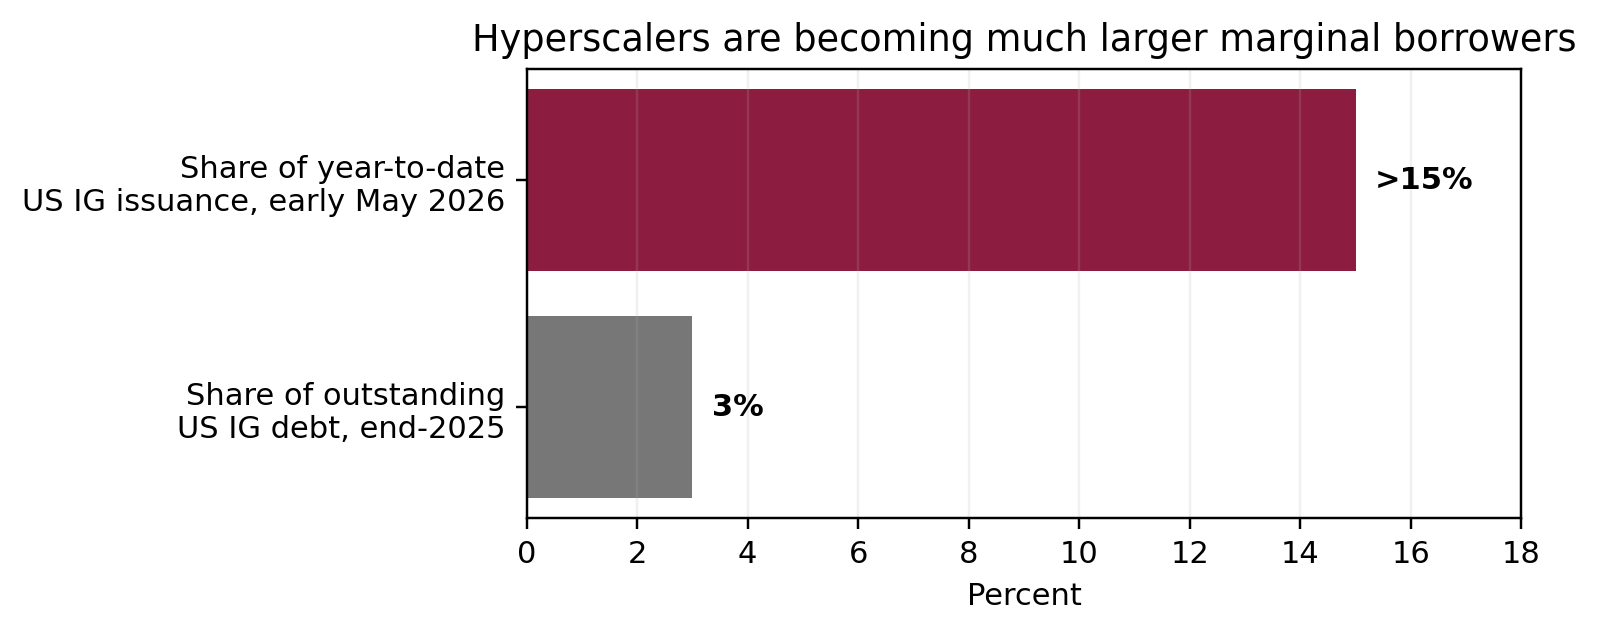
Ffigur 1. Ôl troed pum hyperscaler AI ym marchnad dyled gradd buddsoddi’r UD.[5]
Pam mae hyn yn bwysig i gadwyni cyflenwi
Mae pob strwythur ariannol yn creu strwythur gweithredol y tu ôl iddo. Rhaid i rywun fod yn berchen ar y sglodion a’r gweinyddwyr; rhaid i rywun ariannu’r stocrestr eiddo a’r offer sy’n symud trwy’r cadwyni cyflenwi lled-ddargludyddion a chanolfannau data; rhaid i rywun ymrwymo capasiti ymlaen llaw; ac yn y pen draw bydd gan rywun yr anfantais os yw’r galw, y dechnoleg neu werthoedd yr asedau’n symud yn wahanol i’r disgwyl. Wrth i fuddsoddiad AI ddod i ddibynnu’n fwy ar fenthyciadau a chael ei ddosbarthu’n fwy eang ar draws cyfryngau ariannol, gall y cyfrifoldebau hyn ddod yn anoddach eu gweld.
Mae hyn yn bwysig oherwydd bod yr asedau’n anarferol. Mae cyflymyddion AI yn hynod werthfawr ac yn strategol bwysig, tra bod eu hoes economaidd a’u gwerth gweddilliol yn ansicr mewn marchnad sy’n cael ei nodweddu gan newid technolegol cyflym. Adroddodd Reuters yn ddiweddar fod benthycwyr yn aml yn gweithio gyda rhagdybiaethau dibrisiant tair i bedair blynedd ar gyfer GPUs datblygedig hyd yn oed wrth i gyflenwyr ddadlau am oesau defnyddiol hirach. Nid yw’r anghytundeb hwnnw’n fater cyfrifyddu: mae gwerth gweddilliol yn pennu’r swm y gellir ei fenthyca yn ddiogel yn erbyn ased, sut mae prydlesau’n cael eu prisio, a phwy sy’n ysgwyddo’r golled os yw cenhedlaeth fwy newydd yn gwneud offer presennol yn llai deniadol. [6],[7]
Nid yw risg stocrestrau eiddo yn diflannu – mae’n symud
Felly, i reolwyr cadwyni cyflenwi, nid “faint o stocrestr sydd yno?”yw’r cwestiwn pwysig ond “pwy sy’n ei hariannu, pwy sy’n berchen arni, a phwy sydd wedi addo ei chymryd?” Gall ariannu annog ymrwymiadau enfawr i fyny’r afon: lled-ddargludyddion, cof, offer rhwydweithio, systemau pŵer, offer oeri a chapasiti adeiladu. Yna gall amseroedd arweiniol hir a neilltuo capasiti wneud i’r gadwyn edrych yn ddiogel yn ystod twf, wrth gynyddu amlygrwydd wrth i’r galw newid ar yr un pryd.
Os bydd disgwyliadau’n gwanhau, gall risg symud yn gyflym o hyperscalers i weithredwyr canolfannau data, prydleswyr offer, cyflenwyr, darparwyr logisteg ac, yn y pen draw, fuddsoddwyr. Nid yw hynny’n golygu y bydd cwymp yn anochel. Mae llawer o’r cwmnïau technoleg mwyaf yn parhau i gael eu graddio’n gryf ac aeth i mewn i’r cylch benthyca hwn gyda chymarebau dyled cymharol isel. Ond mae’n golygu na ellir asesu gwydnwch cadwyni cyflenwi mwyach yn annibynnol ar strwythur cyfalaf a threfniadau ariannu.[8]
Mater y gadwyn gyflenwi gylchol
Mae dimensiwn economi gylchol hefyd sy’n haeddu llawer mwy o sylw. Os caiff offer ei ariannu ar y rhagdybiaeth ei fod yn cadw gwerth, yna bydd ailddefnyddio, ail-leoli, adnewyddu, ail-bwrpasu ac adfer cydrannau yn dod yn rhan o’r cynnig ariannol, nid yn ôl-ystyriaeth amgylcheddol yn unig. Mae ail oes gredadwy yn gallu cefnogi gwerthoedd gweddilliol; mae llwybrau adfer gwan yn gallu eu dinistrio. Yn yr ystyr honno, mae cadwyni cyflenwi cylchol yn gallu dod yn fath o reoli risg ariannol ar gyfer yr economi AI.
Mae’r raddfa gorfforol yn atgyfnerthu’r pwynt. Mae’r Asiantaeth Ynni Ryngwladol yn disgwyl i ddefnydd canolfannau data byd-eang o drydan godi o tua 485 TWh yn 2025 i tua 950 TWh erbyn 2030. Y tu ôl i’r twf hwnnw mae rhwydwaith cyflenwi helaeth o offer, deunyddiau, seilwaith ynni a logisteg. Mae cyllido yn pennu pa mor gyflym mae’r rhwydwaith hwnnw’n ehangu; mae gweithrediadau’n penderfynu a ellir cynnal y gwerth a grëwyd.[9]
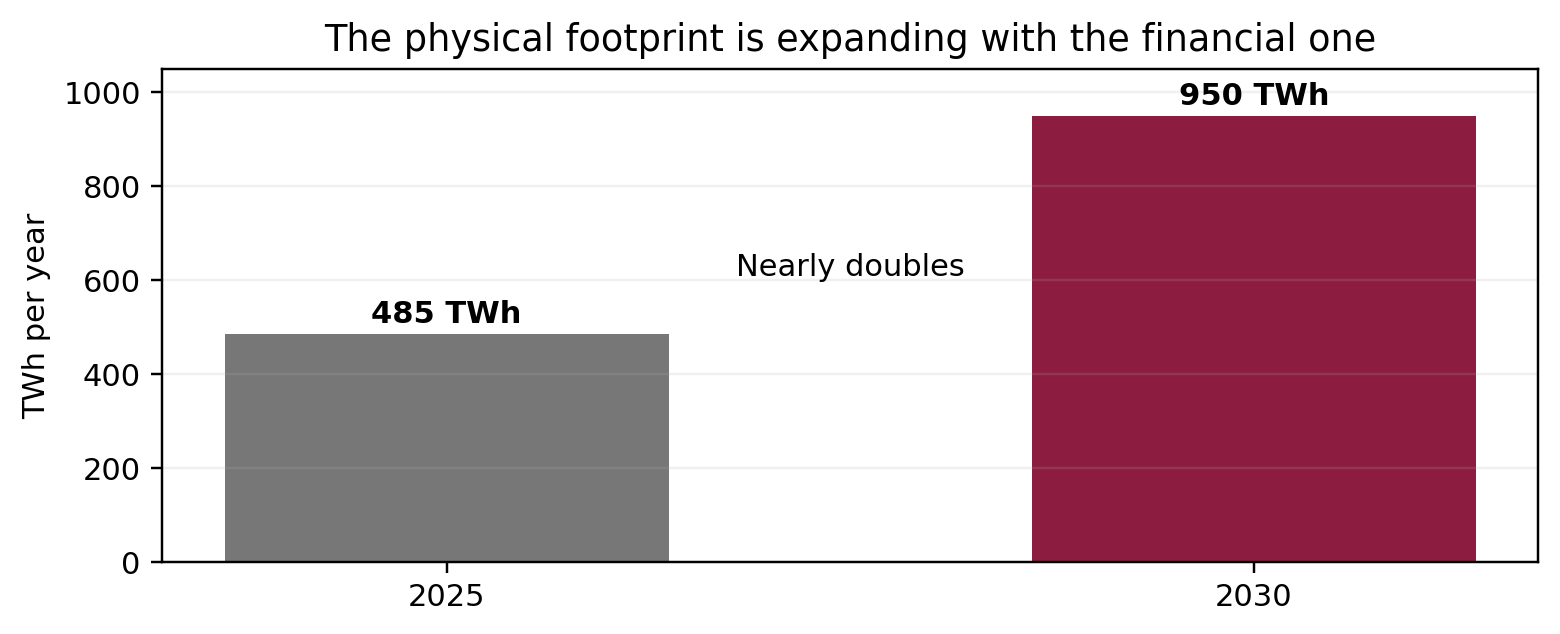
Ffigur 2. Defnydd canolfannau data byd-eang o drydan: Amcangyfrif 2025 ac amcanestyniad canolog 2030.[10]
Agenda ymchwil newydd
Rydym yn credu bod hyn yn creu agenda amserol ar gyfer ymchwil ac ymarfer cadwyni cyflenwi. Mae angen i ni ddeall sut mae modelau ariannu newydd yn newid perchnogaeth stocrestrau a chymhellion ar draws y gadwyn; sut mae risg ariannol yn cynyddu trwy ddibyniaethau gweithredol; sut y dylid asesu oes ddefnyddiol a gwerth gweddilliol seilwaith AI o dan ddarfodiad cyflym; a sut y gall strategaethau cylchol adennill gwerth pan fydd offer yn cael ei ddisodli.
Yn PARC, mae ein gwaith wedi bod ers amser maith ar ryngwyneb rhagolygon, stocrestrau, risg a chadwyni cyflenwi cylchol. Mae’r ffyniant seilwaith AI yn dod â’r themâu hynny at ei gilydd mewn ffordd newydd. Nid a oes modd ariannu’r buddsoddiad yw’r cwestiwn canolog yn unig rhagor. Y cwestiwn yw a yw’r cadwyni cyflenwi a grëwyd gan yr ariannu hwnnw yn wydn — yn ariannol, yn weithredol ac yn amgylcheddol — pan brofir y rhagdybiaethau sy’n sail iddynt.[11]
“Mae ariannu seilwaith AI yn dod yn rhan o saernïaeth y gadwyn gyflenwi ei hun.”
[1]Banc Lloegr, Adroddiad Sefydlogrwydd Ariannol, Gorffennaf 2026: https://www.bankofengland.co.uk/financial-stability-report/2026/july-2026
[2]Reuters, 2 October 2026: https://www.reuters.com/business/retail-consumer/amazon-seeks-offload-8-billion-nvidia-chips-investors-ft-reports-2026-10-02/
[3] Reuters, 29 September 2026: https://www.reuters.com/commentary/reuters-open-interest/are-ai-credit-cracks-warning-or-buy-signal-2026-09-29/
[4] Financial Times, Robin Wigglesworth, ‘The hyperscalers’ exploding ‘purchase commitments’ reach $1.5tn’, Hydref 2026: https://giftarticle.ft.com/giftarticle/actions/redeem/d58cd402-7bc6-4cb9-a057-93b84b345087
[5] Banc Lloegr, Adroddiad Sefydlogrwydd Ariannol, Gorffennaf 2026: https://www.bankofengland.co.uk/financial-stability-report/2026/july-2026
[6] Reuters, 1 Hydref 2026: https://www.reuters.com/legal/transactional/nvidias-bet-that-its-chips-can-finance-ai-boom-gets-wall-street-reality-check-2026-10-01/
[7] Banc Lloegr, Adroddiad Sefydlogrwydd Ariannol, Gorffennaf 2026: https://www.bankofengland.co.uk/financial-stability-report/2026/july-2026; Asiantaeth Ynni Ryngwladol, Key Questions on Energy and AI, 2026: https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
[8] Banc Lloegr, Adroddiad Sefydlogrwydd Ariannol, Gorffennaf 2026: https://www.bankofengland.co.uk/financial-stability-report/2026/july-2026
[9] Asiantaeth Ynni Rhyngwladol, Key Questions on Energy and AI, 2026: https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
[10] Asiantaeth Ynni Rhyngwladol, Cwestiynau Allweddol ar Ynni ac AI, 2026: https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
[11] Sefydliad PARC, tudalennau Ymchwil a Phrosiectau: https://www.cardiff.ac.uk/parc-institute-manufacturing-logistics-inventory/research a https://www.cardiff.ac.uk/parc-institute-manufacturing-logistics-inventory/research/projects